22 вересня 2026 року — Аграрне та земельне право — Час читання: 18 хвилин
Консервація земельної ділянки: як зменшити податкове навантаження
Розбираємо порядок консервації земель із фортифікаційними спорудами, необхідні документи та умови зменшення плати за землю.
Вступ
Чинне податкове законодавство прямо передбачає, що земельні ділянки, що перебувають у консервації, або землі сільськогосподарських угідь, які перебувають у стадії сільськогосподарського освоєння належать до земельні ділянки, які не підлягають оподаткуванню земельним податком.
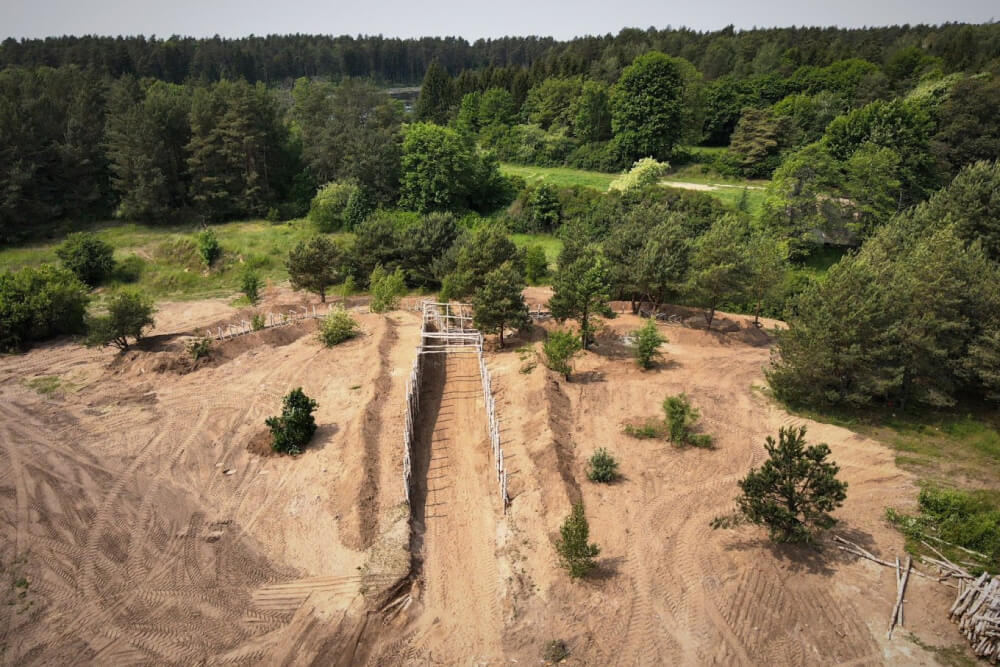
Використання земельних ділянок для створення фортифікаційних споруд призводить до деградації їх поверхонь, що унеможливлює їх використання за цільовим призначенням, а отже припиняється чи обмежується їх господарське використання у порядку, передбаченому законодавством.
З початку повномасштабного вторгнення на землях сільськогосподарського призначення часто здійснюється будівництво фортифікацій та інших споруд оборонного призначення. Чинним законодавством передбачена можливість зменшення податкового зобов’язання для таких земельних ділянок. Як реалізувати цей механізм, який порядок дій агровиробника – розбираємось далі у статті.
1. Що таке консервація земельної ділянки
Відповідно до пункту 14 Податкового кодексу України (далі – ПК України) несільськогосподарські угіддя – господарські шляхи і прогони, полезахисні лісові смуги та інші захисні насадження, крім віднесених до земель лісогосподарського призначення, землі під господарськими будівлями і дворами, землі під інфраструктурою оптових ринків сільськогосподарської продукції, землі тимчасової консервації тощо.
Отже, законодавець відносить землі тимчасової консервації до несільськогосподарських угідь, адже, наприклад, через наявність на них фортифікацій – унеможливлює їх використання за цільовим призначенням.
Консервація земель є одним із передбачених законодавством механізмів охорони земель та ґрунтів, який застосовується у випадках, коли земельна ділянка тимчасово не може використовуватися за цільовим призначенням або її подальше використання може призвести до погіршення стану земельних ресурсів. В умовах воєнного стану особливого значення набуває консервація земель, які зазнали негативного впливу внаслідок бойових дій, забруднення або інших факторів, що унеможливлюють їх безпечне використання.
Законодавче регулювання консервації земель має комплексний характер та охоплює не лише порядок проведення відповідних заходів із охорони земель і ґрунтів, а й податкові наслідки такого статусу для власників та користувачів земельних ділянок.
Зокрема, податкове законодавство передбачає спеціальний режим оподаткування земельних ділянок, що перебувають у консервації. Відповідні положення спрямовані на те, щоб власник або користувач земельної ділянки не ніс податкове навантаження за період, протягом якого така ділянка фактично виведена з господарського використання у зв’язку із проведенням заходів з охорони земель і ґрунтів.
Так, статтею 283-1 Податкового кодексу України врегульовано особливості визначення земельного податку за земельні ділянки, що перебувають у консервації, а також за земельні ділянки, забруднені вибухонебезпечними предметами або непридатні для використання у зв’язку з потенційною загрозою такого забруднення.
Ключове значення у цьому питанні мають відомості Державного земельного кадастру. Саме дані Державного земельного кадастру є підставою для ненарахування земельного податку у випадках, передбачених Податковим кодексом України.
Для земель державної та комунальної власності ненарахування земельного податку здійснюється з першого числа місяця, у якому відповідним органом виконавчої влади або органом місцевого самоврядування прийнято рішення про затвердження робочого проєкту землеустрою щодо консервації земельної ділянки. Такий режим діє до останнього числа місяця, у якому відповідно до відомостей Державного земельного кадастру завершуються заходи щодо охорони земель і ґрунтів.
Щодо земель приватної власності відповідний період починається з дати внесення до Державного земельного кадастру відомостей про заходи щодо охорони земель і ґрунтів на підставі затвердженого робочого проєкту землеустрою щодо консервації земель. Нарахування земельного податку відновлюється з першого числа місяця, наступного за місяцем, у якому такі заходи завершено.
Таким чином, для застосування передбаченого законом податкового режиму недостатньо лише фактичного припинення використання земельної ділянки. Важливим є належне оформлення процедури консервації та відображення відповідних відомостей у Державному земельному кадастрі.
Водночас законодавством передбачений механізм захисту прав платника податків у випадку, якщо відповідні відомості вже підтверджені належними документами, але ще не відображені в інформаційних системах контролюючого органу. У такому разі платник може надати контролюючому органу рішення відповідного органу виконавчої влади або органу місцевого самоврядування про затвердження робочого проєкту землеустрою щодо консервації земельної ділянки. До моменту отримання відповідних даних із Державного земельного кадастру нарахування земельного податку здійснюється на підставі інформації, наданої платником.
Якщо ж між даними контролюючого органу та документально підтвердженими даними платника виникають розбіжності, контролюючий орган протягом 10 робочих днів має здійснити перерахунок суми земельного податку та надати платнику нове податкове повідомлення-рішення із детальним розрахунком. Попереднє податкове повідомлення-рішення при цьому вважається скасованим (відкликаним).
Окремі податкові наслідки консервації передбачені також щодо орендної плати за землі державної та комунальної власності. Відповідно до пункту 288.4 Податкового кодексу України, орендна плата за договорами оренди таких земельних ділянок не нараховується на строк, визначений робочим проєктом землеустрою, якщо відповідним органом виконавчої влади або органом місцевого самоврядування прийнято рішення про його затвердження.
Отже, консервація земель впливає не лише на режим використання відповідної земельної ділянки, а й безпосередньо на обсяг податкових та інших фінансових зобов’язань власника або користувача такої землі.
Особливе значення це питання має для платників єдиного податку четвертої групи. Відповідно до статті 292-1 Податкового кодексу України площі земельних ділянок, що перебувають у консервації, не є об’єктом оподаткування єдиним податком четвертої групи на період їх консервації.
При цьому період консервації визначається за аналогічним принципом: для земель державної та комунальної власності — з першого числа місяця прийняття відповідного рішення про затвердження робочого проєкту землеустрою, а для земель приватної власності — з дати внесення до Державного земельного кадастру відомостей про відповідні заходи щодо охорони земель і ґрунтів. Завершується такий період останнім числом місяця, в якому відповідно до відомостей Державного земельного кадастру завершуються заходи щодо охорони земель і ґрунтів.
Крім того, платникам єдиного податку четвертої групи надано право відкоригувати податкові зобов’язання за відповідні минулі податкові періоди щодо площ земельних ділянок, які після набрання чинності відповідними законодавчими змінами були визнані такими, що перебувають у консервації. Річна сума єдиного податку при цьому визначається пропорційно до кількості місяців, протягом яких відповідні земельні ділянки підлягали оподаткуванню.
Таким чином, законодавство пов’язує факт консервації земельної ділянки не лише з проведенням відповідних заходів з охорони земель і ґрунтів, а й із належним документальним оформленням та внесенням відповідних відомостей до Державного земельного кадастру. Саме належне оформлення процедури консервації створює правові підстави для застосування передбачених законодавством податкових наслідків — ненарахування земельного податку, припинення нарахування орендної плати за визначених законом умов та виключення відповідних площ із об’єкта оподаткування єдиним податком четвертої групи.
2. Консервація земель під час воєнного стану
Повномасштабна війна суттєво вплинула на підходи законодавця до використання та оподаткування земельних ділянок, які через воєнні дії фактично втратили можливість використовуватися за своїм цільовим призначенням. Особливо це стосується земель, на яких розташовані військові інженерно-технічні та фортифікаційні споруди.
При цьому важливо враховувати, що законодавче регулювання таких земель зазнало принципової зміни у травні 2023 року. До набрання чинності Законом України від 11 квітня 2023 року № 3050-IX застосовувався спеціальний механізм звільнення від плати за землю, безпосередньо пов’язаний із наявністю на земельній ділянці фортифікаційних споруд. Після 6 травня 2023 року законодавець змінив цей підхід та пов’язав відповідні податкові наслідки із перебуванням земельної ділянки у консервації.
Регулювання до 6 травня 2023 року
На початковому етапі воєнного стану питання оподаткування земель, на яких розміщувалися фортифікаційні споруди, регулювалося спеціальними нормами Податкового кодексу України, запровадженими Законом України від 15 березня 2022 року № 2120-IX.
Зокрема, підпунктом 69.14 пункту 69 підрозділу 10 розділу ХХ Податкового кодексу України було передбачено, що тимчасово, починаючи з 1 березня 2022 року, не нараховується та не сплачується плата за землю — земельний податок та орендна плата за земельні ділянки державної і комунальної власності — за земельні ділянки, які розташовані на територіях бойових дій або тимчасово окупованих територіях, а також за земельні ділянки, визначені обласними військовими адміністраціями як засмічені вибухонебезпечними предметами та/або такі, на яких наявні фортифікаційні споруди.
Таким чином, на цьому етапі для застосування податкової пільги ключове значення мала наявність відповідного статусу земельної ділянки, визначеного у порядку, передбаченому пунктом 69.14 Податкового кодексу України, зокрема її визначення обласною військовою адміністрацією як такої, на якій наявні фортифікаційні споруди.
Фактично законодавець виходив із того, що розміщення фортифікаційних споруд призводить до обмеження або припинення господарського використання відповідної земельної ділянки, а тому на період дії спеціального воєнного режиму така земля не повинна створювати для власника або користувача додаткове податкове навантаження.
Отже, у період з 1 березня 2022 року до 5 травня 2023 року включно застосовувався спеціальний механізм, за яким плата за землю не нараховувалася та не сплачувалася щодо земельних ділянок, які, зокрема, були визначені обласними військовими адміністраціями як такі, на яких наявні фортифікаційні споруди.
Зміна підходу з 6 травня 2023 року
Принциповий етап реформування цього механізму пов’язаний із набранням чинності 6 травня 2023 року Законом України № 3050-IX. Цим Законом було внесено комплексні зміни як до Податкового кодексу України, так і до земельного законодавства, у тому числі щодо правового режиму земель, на яких розташовані військові інженерно-технічні та фортифікаційні споруди.
Одним із ключових нововведень стало доповнення статті 51 Закону України «Про охорону земель» відповідним видом земель, які підлягають консервації. До переліку було включено земельні ділянки, на яких розташовані військові інженерно-технічні та/або фортифікаційні споруди. Детальніше про державну підтримку агровиробників читайте в матеріалі «Алгоритм отримання компенсації за розмінування сільськогосподарських земель».
Таким чином, законодавець фактично змінив юридичну конструкцію: якщо раніше наявність фортифікаційних споруд сама по собі була однією з підстав для застосування спеціальної податкової пільги, то після 6 травня 2023 року такі землі були включені до законодавчого механізму консервації земель.
Відповідно, після внесення зазначених змін питання податкового режиму таких земель необхідно розглядати вже не лише через факт наявності фортифікаційних споруд, а через належне оформлення процедури консервації земельної ділянки.
Відповідно до статті 172 Земельного кодексу України консервація земель здійснюється щодо земельних ділянок, визначених статтею 51 Закону України «Про охорону земель», та проводиться відповідно до робочого проєкту землеустрою. Щодо земель державної та комунальної власності консервація здійснюється за рішенням відповідних органів виконавчої влади або органів місцевого самоврядування, які відповідно до статті 122 Земельного кодексу України розпоряджаються такими землями; щодо земель приватної власності — за заявою власника земельної ділянки.
Водночас зміна земельного законодавства була синхронізована зі змінами до Податкового кодексу України.
Зокрема, підпунктом 283.1.2 пункту 283.1 статті 283 Податкового кодексу України було встановлено, що земельний податок не сплачується за земельні ділянки, що перебувають у консервації. Надалі статтею 283-1 Податкового кодексу України було деталізовано порядок визначення періоду, протягом якого земельний податок не нараховується, а також закріплено принципове значення відомостей Державного земельного кадастру для застосування відповідного режиму.
Аналогічний підхід було застосовано і до орендної плати за землі державної та комунальної власності. Відповідно до пункту 288.4 статті 288 Податкового кодексу України орендна плата за договорами оренди таких земельних ділянок не нараховується, якщо відповідним органом прийнято рішення про затвердження робочого проєкту землеустрою щодо консервації земельної ділянки, — на строк, визначений таким робочим проєктом.
У чому полягає принципова різниця?
Отже, законодавче регулювання можна умовно поділити на два періоди.
Перший період — з 1 березня 2022 року до 5 травня 2023 року. У цей період діяла спеціальна воєнна податкова пільга, за якою плата за землю не нараховувалася та не сплачувалася, зокрема, за земельні ділянки, визначені обласними військовими адміністраціями як такі, на яких наявні фортифікаційні споруди.
Другий період — з 6 травня 2023 року. Після набрання чинності Законом № 3050-IX законодавець інтегрував земельні ділянки, на яких розташовані військові інженерно-технічні та/або фортифікаційні споруди, до механізму консервації земель. Відповідно, для застосування передбачених законодавством податкових наслідків необхідним стало належне оформлення консервації відповідно до земельного законодавства, зокрема розроблення та затвердження робочого проєкту землеустрою, а також відображення відповідних відомостей у Державному земельному кадастрі.
Таким чином, наявність фортифікаційних споруд на земельній ділянці та її консервація — це не тотожні юридичні обставини. Для періоду дії попереднього механізму достатньою правовою підставою для застосування спеціальної пільги було визначення земельної ділянки відповідною обласною військовою адміністрацією. Натомість за чинного підходу ключовим є проходження процедури консервації та належне відображення її результатів у відповідних державних інформаційних системах.
Саме ця зміна має принципове практичне значення для власників та користувачів земельних ділянок, на яких розташовані фортифікаційні споруди. Документи, які могли бути достатніми для підтвердження права на пільгу у 2022–2023 роках, не слід автоматично ототожнювати з документами, необхідними для застосування механізму консервації за чинним законодавством.
3. Як оформити консервацію земельної ділянки
Після законодавчого віднесення земельних ділянок, на яких розташовані військові інженерно-технічні та/або фортифікаційні споруди, до земель, що підлягають консервації, виникає практичне питання: яким чином власнику або користувачу земельної ділянки належним чином оформити її консервацію та забезпечити внесення відповідних відомостей до Державного земельного кадастру? Про перевірку інформації щодо земельних ділянок також читайте у статті «Платформа ДАР – інструмент взаємодії держави та аграріїв».
Ключовим документом у цій процедурі є робочий проєкт землеустрою щодо консервації земель. Саме відповідно до такого проєкту здійснюється консервація земельної ділянки, а його затвердження та подальше відображення відповідних відомостей у Державному земельному кадастрі мають безпосереднє значення для застосування передбачених Податковим кодексом України податкових наслідків. Такий підхід прямо випливає зі статті 172 Земельного кодексу України та статті 51 Закону України «Про охорону земель».
Визначення необхідності проведення консервації
Першим етапом є встановлення правових та фактичних підстав для консервації конкретної земельної ділянки.
Частина перша статті 51 Закону України «Про охорону земель» визначає перелік земель, які підлягають консервації. Після внесення відповідних змін до законодавства цей перелік охоплює, зокрема, земельні ділянки, на яких розташовані військові інженерно-технічні та/або фортифікаційні споруди. Крім того, Порядок консервації земель, затверджений постановою Кабінету Міністрів України від 19 січня 2022 року № 35, встановлює процедуру консервації та відповідні вимоги до проведення необхідних заходів.
Відтак, якщо земельна ділянка фактично використовується для розміщення фортифікаційних споруд і через це її використання за попереднім призначенням є неможливим або обмеженим, виникають передбачені законодавством підстави для проведення її консервації.
При цьому сама наявність фортифікаційної споруди на земельній ділянці не завершує процедуру консервації. Для набуття земельною ділянкою відповідного юридичного статусу необхідно пройти встановлену законодавством процедуру.
Розроблення робочого проєкту землеустрою
Наступним етапом є розроблення робочого проєкту землеустрою щодо консервації земельної ділянки.
Робочий проєкт землеустрою є видом документації із землеустрою, за допомогою якого визначаються комплекс заходів, необхідних для припинення або обмеження господарського використання земельної ділянки, а також порядок її подальшої охорони та відновлення.
Загальні вимоги до розроблення робочих проєктів землеустрою встановлені Правилами розроблення робочих проєктів землеустрою, затвердженими постановою Кабінету Міністрів України від 2 лютого 2022 року № 86.
При розробленні проєкту мають бути враховані характеристики конкретної земельної ділянки, її фактичний стан, вид та характер деградації або іншого негативного впливу, а також заходи, які необхідно здійснити для забезпечення охорони земель і ґрунтів.
Для земель, на яких розташовані військові інженерно-технічні або фортифікаційні споруди, особливе значення має належне відображення у проєкті фактичного стану земельної ділянки та обставин, які зумовлюють необхідність її консервації.
Водночас важливо розмежовувати робочий проєкт землеустрою щодо консервації та інші види документації із землеустрою. Для застосування саме механізму консервації законодавство вимагає розроблення відповідного робочого проєкту, а не лише отримання довідки, листа чи іншого документа, який підтверджує наявність фортифікаційних споруд.
Хто ініціює та приймає рішення про консервацію
Порядок подальших дій залежить від форми власності земельної ділянки.
Щодо земель державної та комунальної власності консервація здійснюється за рішенням органу виконавчої влади або органу місцевого самоврядування, який відповідно до статті 122 Земельного кодексу України розпоряджається відповідною земельною ділянкою.
Водночас щодо земель приватної власності консервація здійснюється за заявою власника земельної ділянки.
Такий підхід прямо закріплений у статті 172 Земельного кодексу України. Закон також передбачає, що органи, які розпоряджаються землями державної або комунальної власності, зобов’язані вживати заходів щодо здійснення консервації земельних ділянок, що підлягають консервації.
Окремо слід враховувати, що якщо земельна ділянка перебуває у заставі або користуванні, законодавство передбачає необхідність погодження проведення її консервації із заставодержателем та/або землекористувачем у відповідних випадках.
Затвердження робочого проєкту землеустрою
Після розроблення робочого проєкту він підлягає затвердженню у встановленому законодавством порядку.
Для земель державної та комунальної власності ключовим документом є рішення відповідного органу виконавчої влади або органу місцевого самоврядування про затвердження робочого проєкту землеустрою щодо консервації земельної ділянки.
Саме ця обставина має принципове значення для подальшого застосування податкових наслідків. Податковий кодекс України безпосередньо пов’язує ненарахування земельного податку та орендної плати з фактом прийняття відповідного рішення та/або внесенням відомостей до Державного земельного кадастру — залежно від виду земель та податку.
Отже, розроблення проєкту саме по собі ще не означає, що земельна ділянка юридично набула статусу законсервованої. Необхідним є проходження наступних етапів процедури та належне оформлення її результатів.
Внесення відомостей про консервацію до Державного земельного кадастру
Окремим і надзвичайно важливим етапом є внесення відповідних відомостей до Державного земельного кадастру.
Це має не лише кадастрове, а й безпосереднє податкове значення. Як зазначалося вище, стаття 283-1 Податкового кодексу України прямо визначає дані Державного земельного кадастру як підставу для ненарахування земельного податку за земельні ділянки, що перебувають у консервації.
Крім того, законодавство про землеустрій передбачає внесення до Державного земельного кадастру відомостей про обмеження у використанні земель, які визначаються, зокрема, у робочих проєктах землеустрою.
Таким чином, для власника або користувача земельної ділянки недостатньо лише отримати на руки затверджений робочий проєкт землеустрою. Необхідно забезпечити належне відображення відповідних відомостей у Державному земельному кадастрі.
Саме цей етап дозволяє узгодити між собою земельний та податковий статус земельної ділянки: інформація про проведення заходів з консервації, яка міститься у документації із землеустрою, має бути належним чином відображена у кадастровій системі, на підставі чого надалі можуть застосовуватися передбачені Податковим кодексом України податкові пільги.
4. Практичний алгоритм консервації земельної ділянки
Таким чином, загальну процедуру консервації земельної ділянки, на якій розташовані військові інженерно-технічні або фортифікаційні споруди, можна представити у вигляді послідовних етапів:
1) Визначення земельної ділянки, яка відповідає законодавчим критеріям для проведення консервації.
2) Підготовка необхідних вихідних даних та документів щодо земельної ділянки, її правового статусу, площі, кадастрового номера, фактичного стану та обставин, які зумовлюють необхідність консервації.
3) Замовлення та розроблення робочого проєкту землеустрою щодо консервації земельної ділянки суб’єктом, який має право виконувати відповідні роботи із землеустрою.
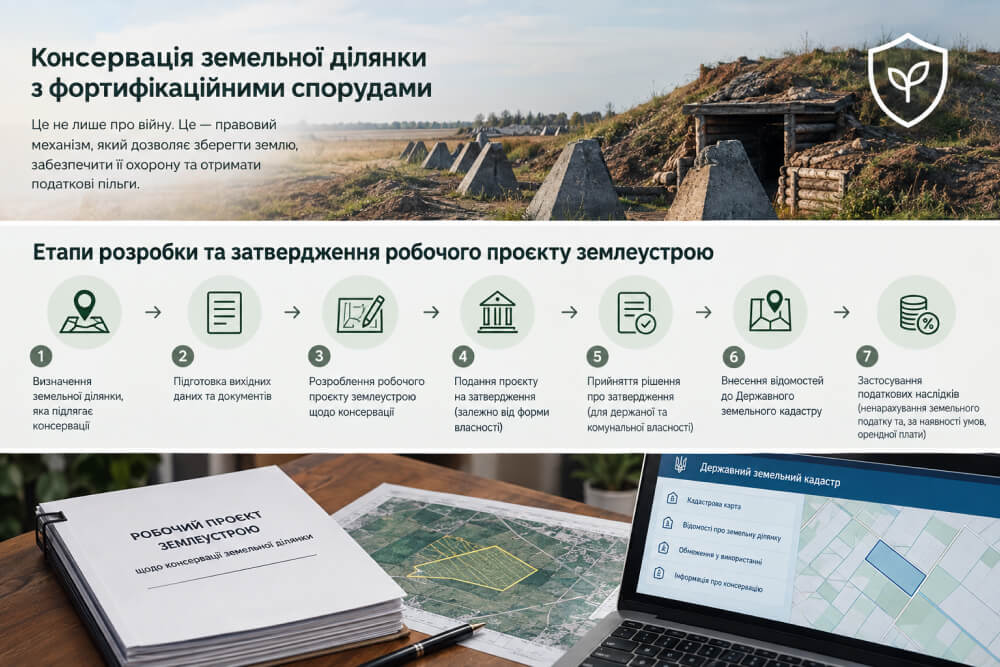
4) Подання робочого проєкту на затвердження відповідному органу — залежно від форми власності земельної ділянки та встановленого законом порядку.
5) Прийняття рішення про затвердження робочого проєкту землеустрою щодо консервації земельної ділянки — для земель державної та комунальної власності.
6) Внесення відповідних відомостей до Державного земельного кадастру та відображення встановлених заходів щодо охорони земель і ґрунтів.
7) Застосування передбачених законодавством податкових наслідків, зокрема ненарахування земельного податку та, за наявності відповідних умов, орендної плати за землі державної та комунальної власності.
Висновки
Таким чином, консервація земельної ділянки — це не одноразова дія та не формальне підтвердження факту наявності на ній фортифікаційних споруд. Це послідовна юридично та технічно пов’язана процедура, центральним елементом якої є робочий проєкт землеустрою.
Для підприємств, земельні ділянки яких використовуються або були використані для розміщення фортифікаційних споруд, особливо важливо забезпечити узгодженість усіх етапів — від фактичного стану земельної ділянки та розроблення проєкту до його затвердження і внесення відповідної інформації до Державного земельного кадастру. Лише за такого комплексного оформлення підприємство може належним чином підтвердити правові підстави для застосування передбачених законодавством наслідків щодо плати за землю.